L’economia statunitense ha registrato un’accelerazione nel terzo trimestre del 2026, con un Pil in crescita del 3,4% grazie soprattutto ai forti investimenti aziendali nelle infrastrutture digitali e per l’intelligenza artificiale.
Nonostante la resilienza dei consumi interni e la diminuzione delle richieste di sussidio di disoccupazione, persistono notevoli pressioni inflazionistiche, spinte dal rincaro del petrolio e dai conflitti in Medio Oriente.
Questa situazione di carovita penalizza le famiglie e frena il settore immobiliare a causa del costo elevato del credito, complicando inoltre il lavoro della Federal Reserve.
I mercati finanziari guardano con favore al settore tecnologico, ma restano in allerta per l’aumento del debito federale e del deficit pubblico. Nel frattempo, questo scenario economico rappresenta una sfida cruciale per l’amministrazione Trump in vista delle imminenti elezioni di metà mandato.
Il Pil sale al 3,4%
L’economia degli Stati Uniti mostra una forza inaspettata nel terzo trimestre del 2026. Spinta dalla corsa delle grandi aziende tecnologiche verso l’intelligenza artificiale e dalla tenuta dei consumi delle famiglie. Secondo i dati preliminari diffusi dal Bureau of Economic Analysis, il Prodotto interno lordo americano è cresciuto del 3,4% su base trimestrale annualizzata. Accelerando rispetto al +2,2% del trimestre precedente e superando le stime degli analisti che prevedevano un +3,2%.
Tuttavia, il quadro macroeconomico presenta forti chiaroscuri: a una crescita sostenuta si contrappone il riaffiorare delle pressioni inflazionistiche, alimentate dal caro energia e dall’impatto economico del conflitto in Medio Oriente. Questa combinazione rischia di complicare la politica monetaria della Federal Reserve e di influenzare il clima politico alla vigilia delle elezioni di metà mandato.
Il propulsore dell’Intelligenza Artificiale e la tenuta dei consumi
Il vero motore della spinta economica risiede nella spesa in conto capitale delle imprese. In particolare dei giganti del settore tech impegnati nella realizzazione delle infrastrutture digitali. Nel corso del terzo trimestre, gli investimenti aziendali sono aumentati del 12,7% annualizzato – segnando il tasso di crescita più elevato dal 2020 – trainati dalla forte domanda di data center, semiconduttori e sistemi d’intelligenza artificiale.
Accanto agli investimenti, anche i consumi interni si sono dimostrati resilienti, registrando un incremento del 3,8% annualizzato, mantenendo lo stesso ritmo del trimestre precedente. La tenuta della domanda delle famiglie ha sorpreso gli osservatori, specialmente alla luce del progressivo erosione del potere d’acquisto.
Più occupati in estate
A sostenere la fiducia contribuisce anche un mercato del lavoro ancora solido: nella settimana dal 19 al 23 ottobre, le richieste iniziali di sussidio di disoccupazione sono scese a 194mila unità (in calo di 1.000 unità rispetto alla settimana precedente), smentendo le previsioni degli analisti che ipotizzavano un rialzo a 198mila.
L’inflazione rialza la testa e pesa il costo del conflitto
Alla solidità dell’attività reale si oppone però il ritracciamento dell’inflazione. L’indice dei prezzi PCE (Personal Consumption Expenditures) è salito a settembre al 3,6% su base annua (dal 3,4% precedente), registrando un aumento mensile dello 0,5%, il più consistente da marzo. L’indicatore core, depurato dai beni alimentari ed energetici, si è attestato al 3,1%.
Per la Federal Reserve, l’incastro tra un’economia in espansione e un’inflazione ben al di sopra dell’obiettivo del 2% si prefigura come un dilemma centrale, destinato a ricalibrare le aspettative sui futuri tagli dei tassi d’interesse.
Da quando si è insediato il nuovo board sono venute meno anche le pressioni della Casa Bianca.
I consumi delle famiglie
A pesare sui costi operativi di famiglie e imprese sono la dinamica del prezzo del petrolio e gli effetti delle politiche commerciali. Le stime di Moody’s Analytics indicano che, dall’inizio della guerra in Medio Oriente avviata a fine febbraio da Donald Trump e da Israele, l’impatto economico medio per famiglia ha raggiunto i 2.000 dollari, 471 dollari dei quali dovuti unicamente ai rincari dei carburanti.
Nel mercato interno statunitense, la benzina ha raggiunto 1,22 dollari al litro (+40% dall’inizio del conflitto).
Il diesel si attesta a 1,68 dollari al litro (+60% dall’inizio delle ostilità e con un sovrapprezzo del 37% rispetto alla verde).
Secondo il Centre for Research on Energy and Clean Air, tra il 1° marzo e il 14 ottobre il costo aggiuntivo complessivo sostenuto dagli americani è stato stimato in 160 miliardi di dollari.
Pressioni finanziarie e l’impatto politico sulle Midterm
I rincari dell’energia si innestano su un trend di lungo periodo. Una dinamica che vede i prezzi al consumo accumulare un aumento medio vicino al 30% negli ultimi sei anni. Di fatto riducendo la marginalità di spesa e rendendo più onerosi i beni essenziali e i servizi. Inoltre, i tassi sui mutui immobiliari, che toccano il 7,5%, stanno frenando la domanda di abitazioni e la spesa nel settore delle costruzioni.
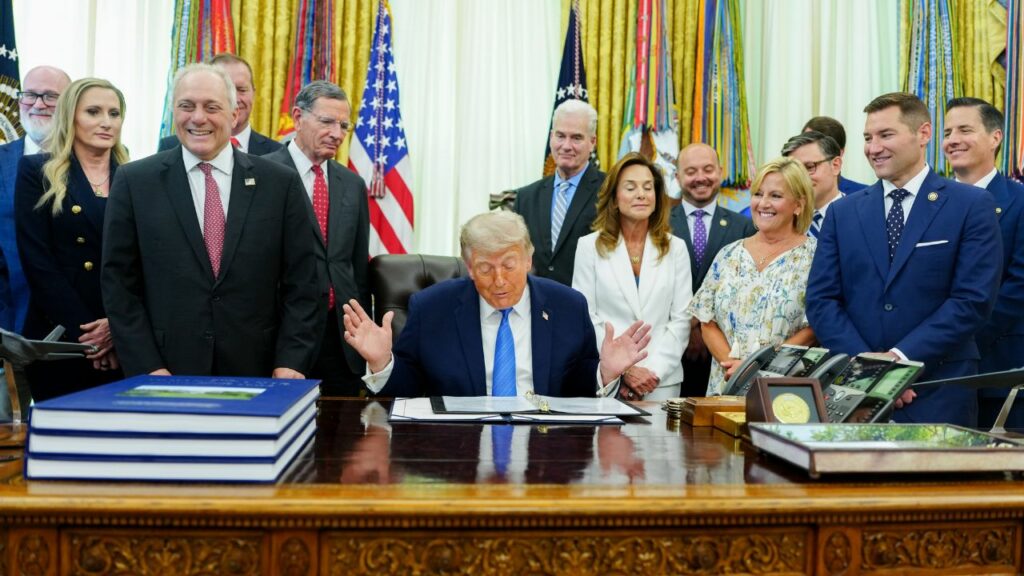
Questa situazione ha dirette ricadute sul piano politico. Nonostante i dati di crescita del Pil offrano al presidente Donald Trump un argomento positivo da rivendicare, le preoccupazioni dell’elettorato rimangono fortemente concentrate sul costo della vita. Alla vigilia delle elezioni di metà mandato del 3 novembre – che rinnoveranno parte della Camera e del Senato – i sondaggi indicano il Partito Repubblicano in generale svantaggio.
L’attesa delle Borse e dei mercati azionari
Anche a Wall Street prevale un clima di cautela. Se da un lato l’accelerazione negli investimenti in tecnologia offre visibilità sui ricavi delle aziende legate all’IA e ai chip, dall’altro l’inflazione persistente rischia di mantenere elevati i rendimenti obbligazionari. Quindi comprimere i multipli azionari. A ciò si aggiungono la debolezza del commercio estero. Con le esportazioni nette che hanno sottratto 3,3 punti percentuali al Pil, e lo stato delle finanze pubbliche.
Il debito federale complessivo ha superato i 40mila miliardi di dollari, circa il 124% del Prodotto interno lordo. Il deficit di bilancio si attesta vicino ai 2mila miliardi di dollari, pari al 6,2% del PIL nazionale.