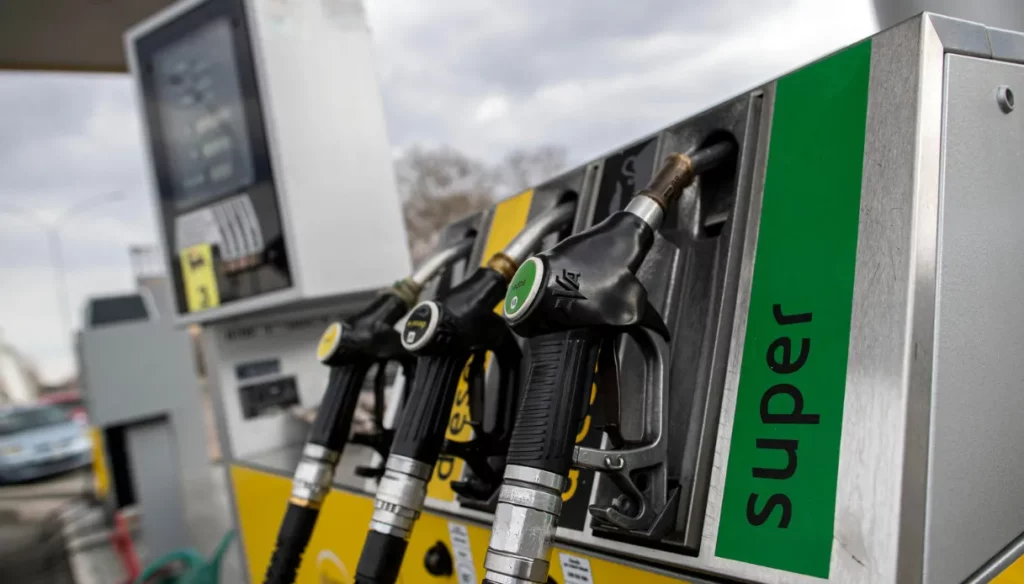
Lo sconto si assottiglia ancora. A partire da oggi e fino al 7 novembre, entra in vigore una riduzione delle accise sul gasolio pari a 4,9 centesimi al litro. L’intervento, previsto per un arco temporale circoscritto di undici giorni, è finanziato attingendo a 38,7 milioni di euro provenienti dall’extragettito IVA registrato nel mese di settembre.
Risorsa quantificata complessivamente dalla presidenza del Consiglio in circa 170 milioni di euro. Il provvedimento è stato firmato dal ministero dell’Economia e delle Finanze e dal ministero dell’Ambiente e della Sicurezza energetica. Il governo valuterà la possibilità di prorogare ulteriormente lo sconto, sempre attraverso il meccanismo delle accise mobili, non appena saranno disponibili i dati consuntivi sull’extragettito IVA del mese di ottobre.
Eni abbassa il tetto
In parallelo all’azione pubblica, le principali compagnie energetiche hanno confermato iniziative private per calmierare i prezzi di vendita fino alla fine dell’anno. Eni ha esteso il proprio price cap al 31 dicembre, ritoccando al ribasso il tetto sul gasolio a 2,20 euro al litro (rispetto ai precedenti 2,25 euro) e mantenendo invariato a 1,99 euro al litro il limite per la benzina. Q8 ha ugualmente garantito il mantenimento delle proprie misure di contenimento dei prezzi sino al 31 dicembre.
Autotrasporto: operativo il codice tributo per il credito d’imposta
Sul versante delle imprese di trasporto, l’Agenzia delle Entrate ha emanato la risoluzione n. 40/E del 26 ottobre 2026, introducendo le istruzioni operative e il codice tributo 7082 per consentire l’utilizzo in compensazione del contributo straordinario sui maggiori costi del gasolio.
Beneficiari e requisiti
L’agevolazione sotto forma di credito d’imposta è riservata alle imprese di trasporto aventi sede legale o stabile organizzazione in Italia che svolgono le attività individuate dalla legge. La misura punta a mitigare gli impatti economici legati ai rincari eccezionali del gasolio. L’accesso al credito non è automatico per tutti gli operatori del settore, ma è subordinato all’effettiva inclusione negli elenchi dei beneficiari predisposti dal ministero delle Infrastrutture e dei Trasporti.
Come compilare il modello F24 e fruire del contributo
Per compensare il credito spettante, le imprese ammesse devono compilare la delega di pagamento F24 seguendo regole precise. Il codice tributo 7082 (denominato “Credito d’imposta a favore delle imprese esercenti le attività di trasporto per l’acquisto di carburante – articolo 3 del decreto-legge 18 marzo 2026, n. 33“) va inserito nella sezione “Erario”.
La somma da utilizzare deve essere indicata nella colonna “importi a credito compensati”. Se il contribuente deve invece restituire tutto o parte dell credito fruito, il medesimo codice 7082 va posizionato nella colonna “importi a debito versati”. L’anno di riferimento va espresso nel formato a quattro cifre e deve corrispondere all’anno in cui è stata sostenuta la spesa agevolata, secondo quanto risultante dal cassetto fiscale.
La presentazione del modello F24 deve avvenire tassativamente entro e non oltre il 31 dicembre 2026. L’invio dell’F24 è ammesso esclusivamente tramite i servizi telematici dell’Agenzia delle Entrate; la mancata osservanza del canale telematico determina il rifiuto dell’operazione.
Controlli automatici e verifica nel cassetto fiscale
L’Agenzia delle Entrate ha attivato rigidi protocolli di controllo preventivo sui modelli F24 trasmessi.
Il sistema informatico riscontra che l’impresa figurante nel modello F24 sia presente negli elenchi trasmessi dal ministero delle Infrastrutture e dei Trasporti. L’importo richiesto in compensazione viene confrontato con il valore attribuito dal ministero. Se la somma inserita nell’F24 supera il credito spettante o se il codice viene utilizzato da soggetti non aventi diritto, il modello viene scartato. I controlli tengono conto anche di eventuali variazioni, rideterminarzioni degli importi o revoche comunicate successivamente dal ministero.
Prima di predisporre il versamento, le imprese sono tenute a consultare il proprio cassetto fiscale. Sul sito dell’Agenzia delle Entrate potranno accertare con esattezza l’ammontare del credito effettivamente fruibile e la relativa annualità di riferimento.