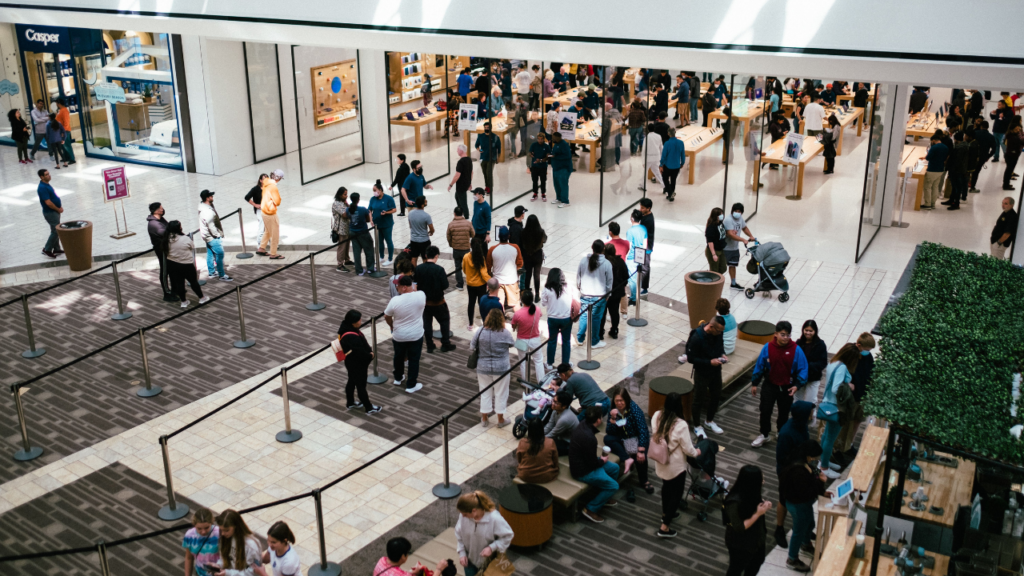
Più investimenti e più posti di lavoro in centri commerciali, parchi commerciali e outlet. L’industria di settore conta complessivamente 1.340 strutture di vendita. Quest’anno il volume d’affari complessivo raggiunge ha raggiunto i 68,3 miliardi di euro. Il comparto impiega circa 561.000 dipendenti diretti e contribuisce per circa il 4,6% al Pil nazionale.
I centri commerciali sono 1.006, lo 0,5% in più rispetto al 2025. Oltre 340 i parchi commerciali e gli outlet. A tracciare la fotografia del settore è lo studio Retail Real Estate Overview 2026, condotto da Reno per Confimprese.
La Lombardia è la regione con la maggiore concentrazione di strutture, accogliendo circa il 20% del totale nazionale. La quota di fatturato supera il 25%. Seguono l’Emilia-Romagna con il 12% e il Piemonte con l’11%. Poi il Lazio, la Campania e il Veneto, che mantengono quote rilevanti sostenute dai bacini metropolitani di Roma, Napoli, Venezia e Verona.
Aperture, chiusure e progetti per il triennio 2026-2028
Nel corso dell’ultimo anno si sono registrate diverse inaugurazioni e riaperture di rilievo, tra cui il Waterfront Mall di Genova, la Galleria Porta Vittoria a Milano e il Fass Shopping Centre di Elmas (in provincia di Cagliari), che con i suoi 52.800 mq di superficie lorda affittabile rappresenta la struttura di maggiori dimensioni tra i nuovi ingressi. A queste si aggiunge la riapertura, a seguito di un intervento di riqualificazione, dell’Iper Tosano di Brescia (ex centro S. Anna).
Sul fronte opposto, nel 2026 si è avuta una sola chiusura, un dato in linea con la dinamica di un mercato maturo caratterizzato da un ritmo costante di 2-4 aperture all’anno e saldo positivo. Per il triennio 2026-2028 lo studio indica nove progetti in programma, suddivisi in quattro nuovi centri (previsti a Cantù, Torino e Brescia nel 2027 e a Messina nel 2028) e cinque ampliamenti di strutture già attive, come Shopville Le Gru e Romagna Shopping Valley. Nell’ipotesi del completamento di tutte le opere, lo stock crescerebbe al massimo dello 0,4%, a conferma di una tendenza già evidente dal 2021, periodo in cui si sono contati 13 interventi tra ampliamenti e riaperture.
I consumi degli italiani
Nel primo semestre dell’anno il comparto ha evidenziato segnali positivi, con un fatturato in aumento del 2,2% e un incremento delle affluenze dell’1,8% rispetto allo stesso periodo del 2025. Tra le categorie merceologiche si nota un trend espansivo per cura della persona e salute (+3,2%) e servizi (+1,4%), mentre registrano una contrazione elettronica (-1,7%) e beni per la casa (-1,3%).
Un contributo fondamentale arriva dal comparto della ristorazione, che all’interno dei centri commerciali ha sviluppato nel 2025 un giro d’affari pari a 5,7 miliardi di euro. Nello specifico del comparto degli outlet, il settore mostra una crescita costante superiore al 9%, sostenuta anche dal contributo degli acquisti tax-free da parte di turisti extra-europei.
Più spazi vuoti nei centri periferici
L’indagine analizza anche la percentuale di spazi commerciali vuoti, evidenziando performance ben distinte a seconda della tipologia di centro commerciale. Nei centri premium lo sfitto oscilla tra il 3,1% e il 5,2%, mantenendosi su livelli che lo studio definisce fisiologici. Se ci si sposta nei centri provinciali la percentuale sale all’8,3%. Nei centri locali si attesta al 15%. In questo contesto, i canoni di locazione non registrano flessioni, risultando stabili o in crescita.
Analisi dei visitatori: permanenza e bacini d’utenza
Attraverso dati anonimi di geolocalizzazione rilevati su un campione di oltre cento centri, la ricerca ha ricostruito il profilo dei visitatori e l’anzianità delle strutture. Attualmente il 67% dei centri commerciali italiani ha più di vent’anni, con un’età media di 24 anni (dato analogo al 64% riscontrato in Germania). Dall’analisi del bacino reale (l’area da cui proviene il 70% delle visite) e della permanenza media emergono differenze sostanziali tra i vari formati.
I factory Outlet attraggono il 70% dei visitatori entro un raggio di 43 km, con una permanenza mediana di 77 minuti. I centri Commerciali raccolgono la medesima quota entro 17 km, per una durata della visita pari a 56 minuti. I parchi commerciali attirano flussi entro 19 km, con visite più mirate della durata di 46 minuti. A parità di popolazione residente, il bacino dei centri premium risulta fino a quasi tre volte più esteso rispetto a quello dei centri locali, con tempi di permanenza che superano l’ora nei primi e scendono a 41 minuti nei secondi.
Nell’ultimo triennio, la permanenza media nei centri commerciali italiani è cresciuta di 4,5 minuti, registrando un aumento in 7 strutture su 10 e muovendosi in controtendenza rispetto ad altri mercati occidentali. I fattori chiave nel trattenere i visitatori – capaci di generare fino a 15 minuti aggiuntivi – sono l’ampiezza dell’offerta commerciale, la ristorazione e l’intrattenimento. Sebbene il 99% dei visitatori provenga dalle stesse aree geografiche di tre anni fa, gli interventi di restyling e ampliamento si sono dimostrati efficaci nell’estendere in modo significativo il bacino d’attrazione.