A partire dal 31 ottobre 2026, chi ha maturato i requisiti per la pensione integrativa si trova di fronte a una nuova modalità di incasso del capitale accumulato nei fondi pensione: l’erogazione frazionata. Disciplinata dalla circolare n. 6616 emessa dalla Commissione di vigilanza sui fondi pensione, questa opzione consente di percepire il montante attraverso pagamenti distribuiti nel tempo.
L’erogazione frazionata presenta due elementi distintivi fondamentali: la durata personalizzata e lo svincolo dalla speranza di vita. Per quanto riguarda il primo elemento, il periodo viene stabilito direttamente dall’iscritto al momento della richiesta, con il vincolo inderogabile di una durata non inferiore a cinque anni.
Per quanto riguarda il secondo a differenza della classica rendita vitalizia, la durata dell’erogazione non è in alcun modo collegata all’aspettativa di vita residua del beneficiario. Questa soluzione si affianca alle altre forme di erogazione introdotte dalla Legge di Bilancio 2026, come la rendita a durata definita e i prelievi liberamente determinabili.
Regole, vincoli ed eccezioni sul montante residuo
L’opzione per l’erogazione frazionata comporta precise regole di gestione che richiedono un’attenta pianificazione da parte del risparmiatore. Non si tratta di una misura cumulabile. La scelta dell’erogazione frazionata esclude l’accesso contestuale ad altre tipologie di prestazione. Una volta avviata la liquidazione, non può essere revocata liberamente.
Durante la fase di erogazione, l’aderente non può richiedere anticipazioni, riscatti, trasferimenti ordinari né l’accesso alla Rendita integrativa temporanea anticipata.
Rimane invece sempre consentito modificare il comparto o il profilo di investimento del capitale residuo, il cosiddetto switch. Nel rispetto, però, del periodo minimo di partecipazione previsto dallo statuto o dal regolamento del fondo.
Sono previste due sole vie d’uscita per trasformare il capitale residuo in erogazione frazionata: la conversione del montante residuo in rendita vitalizia (immediata o differita) o il trasferimento ad un’altra forma pensionistica per fruire delle condizioni di rendita offerte.
Fisco, capitale e contributi: tutte le novità
L’introduzione dell’erogazione frazionata fa parte di un riassetto più ampio della previdenza integrativa che tocca sia la fase di accumulo che quella di liquidazione.
Dal 1° luglio 2026, i dipendenti del settore privato di nuova assunzione vengono iscritti automaticamente alla previdenza complementare, con la destinazione dei flussi contributivi verso comparti di investimento di tipo life cycle (che riducono progressivamente il rischio al crescere dell’età dell’investitore). Il lavoratore mantiene comunque la facoltà di esprimere una scelta diversa entro 60 giorni.
La quota massima erogabile sotto forma di capitale unico rimane fissata al 50% del montante. Dal periodo d’imposta 2026, il tetto massimo di deducibilità fiscale per i contributi versati alla previdenza complementare è salito a 5.300 euro all’anno.
A decorrere dal 31 ottobre 2026, in caso di cambio di fondo pensione dopo almeno due anni di iscrizione, il lavoratore ha il diritto di trasferire anche il contributo a carico del datore di lavoro.
Più pensionati che lavoratori
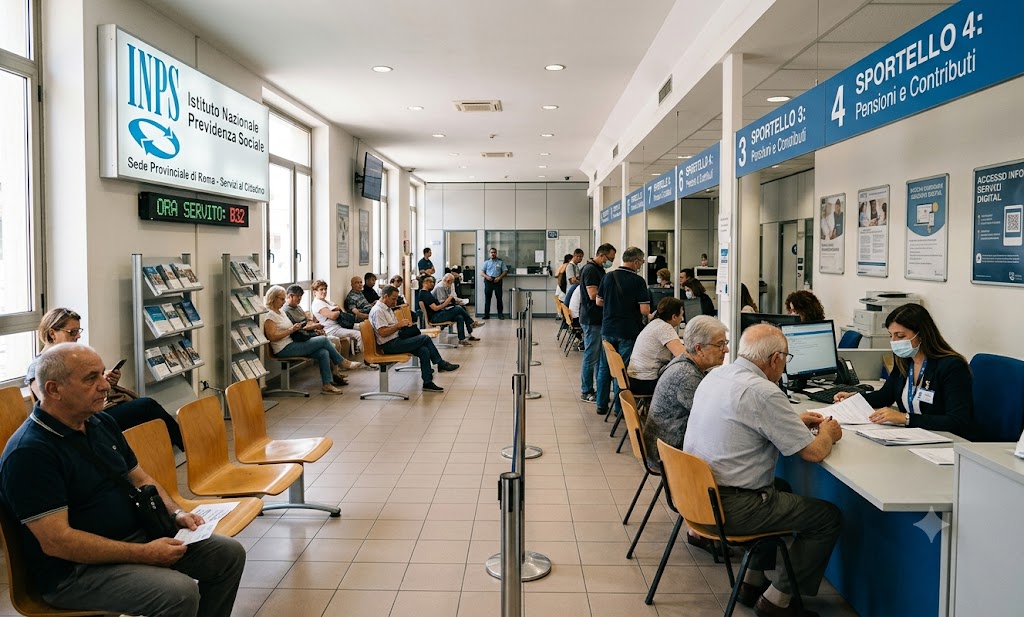
Entro il 2028 circa 3 milioni di lavoratori italiani andranno in pensione. Il rafforzamento delle tutele integrative, come pure alcune forme di flessibilità si collocano in uno scenario macroeconomico e demografico complesso. Secondo le ultime rilevazioni dell’ufficio studi della Cgia di Mestre relative al 2025, in Italia il rapporto tra lavoratori e pensionati ha raggiunto livelli di forte criticità: a fronte di 24,1 milioni di occupati, le prestazioni pensionistiche erogate sono salite a 23,2 milioni. Il rapporto è ormai di quasi un assegno pensionistico per ogni lavoratore attivo.
Le cause di questo fenomeno sono divenute strutturali. Denatalità, allungamento della vita media e uno scarso ricambio generazionale nel mercato del lavoro rendono il pilastro della previdenza complementare uno strumento sempre più essenziale. Sia per integrare le prestazioni del sistema pubblico, sia per garantire la tenuta del reddito nella terza età.