Più pagamenti digitali, meno contanti. I dati ufficiali pubblicati dalla Banca d’Italia e aggiornati al 30 giugno 2026 tracciano un quadro chiaro delle abitudini finanziarie nel Paese. L’utilizzo degli strumenti di pagamento alternativi al contante ha registrato una crescita impetuosa: tra il 2022 e il secondo trimestre del 2026, il numero complessivo di transazioni digitali è quasi raddoppiato.
Quello che si era manifestato come un cambio di rotta emergenziale durante la pandemia – spinto dalle restrizioni alla mobilità e dalla riorganizzazione dei consumi – si è ormai stabilizzato su livelli elevati, confermando un cambiamento strutturale permanente nel comportamento dei consumatori e delle imprese.
Il dominio delle carte di credito e di debito
A fare da traino all’espansione dei pagamenti digitali è soprattutto il comparto delle carte di pagamento. L’aumento delle transazioni ha interessato sia i negozi fisici attraverso i Pos, sia gli acquisti online su tutte le piattaforme abilitate per l’e-commerce. Bankitalia registra una crescita particolarmente sostenuta delle carte di debito e prepagate rispetto alle carte di credito.
Nel secondo trimestre del 2026, la ripartizione dei pagamenti al Pos vede il dominio netto delle carte di debito, che coprono il 71,9% del totale delle operazioni, seguite dalle carte prepagate (17,1%) e dalle carte di credito (11,0%).
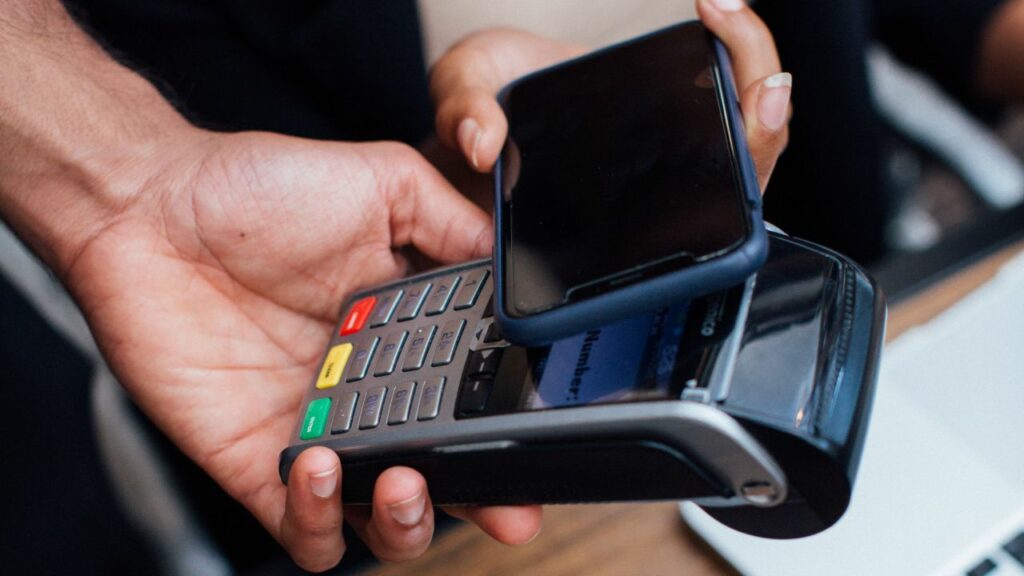
L’atto fisico di inserire la tessera nel dispositivo è ormai un ricordo: nel primo semestre del 2026, la quota di pagamenti contactless ha toccato il 93%, mentre il 30% delle transazioni presso i punti vendita fisici viene effettuato tramite dispositivi mobile (smartphone e wearable). In parallelo, dal 2022 a oggi si registra una forte penetrazione delle carte di debito anche nei pagamenti online.
Bonifici digitali, istantanei e l’affermazione dell’Open banking
I bonifici si confermano il secondo strumento alternativo al contante per volume di operazioni, caratterizzandosi per il trasferimento di importi mediamente più elevati tra famiglie, aziende e istituzioni. La modalità di fruizione è ormai quasi completamente digitalizzata: la quasi totalità dei bonifici viene disposta tramite internet banking, mobile banking e canali telematici, relegando lo sportello bancario e gli Atm a quote marginali e in costante diminuzione.
All’interno degli schemi europei Sepa, spicca la progressiva diffusione dei bonifici istantanei. Favoriti da una maggiore accessibilità dei servizi e da un quadro regolamentare incentivante, i bonifici in tempo reale registrano un’espansione sostenuta; pur rimanendo una quota minoritaria del totale bonifici Sepa, la loro incidenza sul totale è cresciuta in modo significativo.
In questo contesto di innovazione si inserisce il rapido sviluppo dell’Open banking. I dati diffusi da Bankitalia mostrano un incremento imponente delle transazioni online.
Il ridimensionamento del contante: crollano i prelievi Atm
A fare da controcanto al boom digitale è la ritirata del contante. I prelievi di denaro contante hanno subito una contrazione drastica nel 2020 – passando da una media pre-pandemica di circa 1,4 miliardi di operazioni all’anno a circa 1,1 miliardi – e negli anni successivi non sono più tornati ai livelli del passato, mantenendosi su volumi sensibilmente inferiori.
Nel primo semestre del 2026, oltre l’88% dei prelievi complessivi si è concentrato sugli Atm (prevalentemente tramite carta di debito). I canali alternativi di prelievo, come le casse dei supermercati o le tabaccherie, pur mostrando un trend in crescita, rappresentano ancora una quota residuale (pari allo 0,3% nel 2025).
Infine, la tendenza si riflette anche nei dati decennali relativi all’operatività della Banca d’Italia. Sia gli esiti (banconote prelevate dalle Filiali) sia gli introiti (banconote versate) mostrano un trend strutturalmente decrescente. Oltre alla diffusione delle carte e dei pagamenti elettronici, su questo calo incide la crescita delle sale conta private, che consentono agli operatori commerciali e bancari di riciclare e scambiare contante direttamente, riducendo la necessità di movimentare banconote da e verso la Banca centrale.